相続したマンションの売却を検討しているものの、何から手をつければよいかわからず悩んでいる方もいるでしょう。
売却時には、多くの書類や手続きが必要になるため、事前に流れを把握しておくことが大切です。
本記事では、相続したマンションを売却する際の流れを解説します。
- この記事を読むと分かること
-
- 相続したマンションを売却する際の流れ
- 相続したマンションの売却で確定申告が必要・不要なケース
- 相続したマンションの売却でかかる税金・費用
家を売りたくなったらタクシエ
その高い査定額、
本当に売れる価格ですか?
査定額と実際の売却価格には、
大きな差が出ることがあります。
登録完了後、
売却前に知っておきたい
「失敗しない家の売り方」ガイドを限定公開しております。
相続したマンションを売却する際の流れ
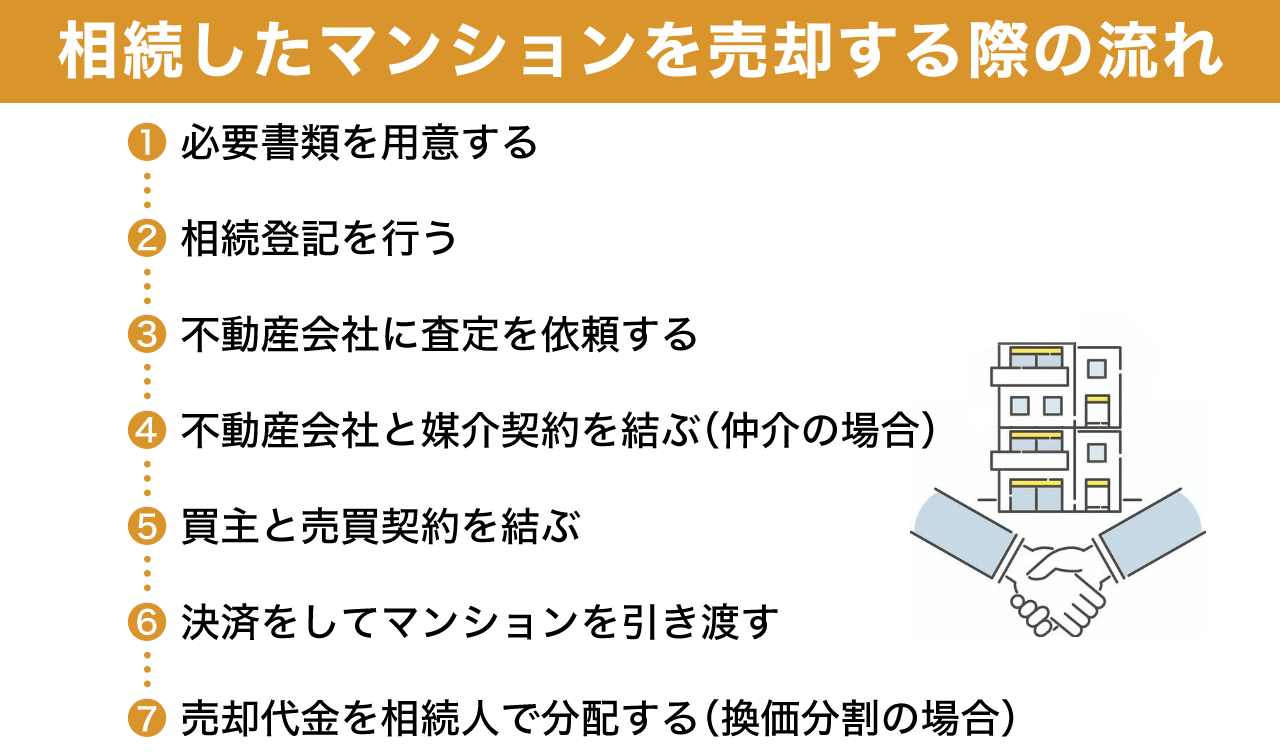
相続したマンションを売却する際の流れは、以下のとおりです。
- 必要書類を用意する
- 相続登記を行う
- 不動産会社に査定を依頼する
- 不動産会社と媒介契約を結ぶ(仲介の場合)
- 買主と売買契約を結ぶ
- 決済をしてマンションを引き渡す
- 売却代金を相続人で分配する(換価分割の場合)
株式会社NEXERとTAQSIE(タクシエ)が、不動産相続の経験者に対して実施した調査では、32.2%の方が、不動産の相続について実際に相続する前とした相続した後でイメージが異なったことが「ある」と回答しています。
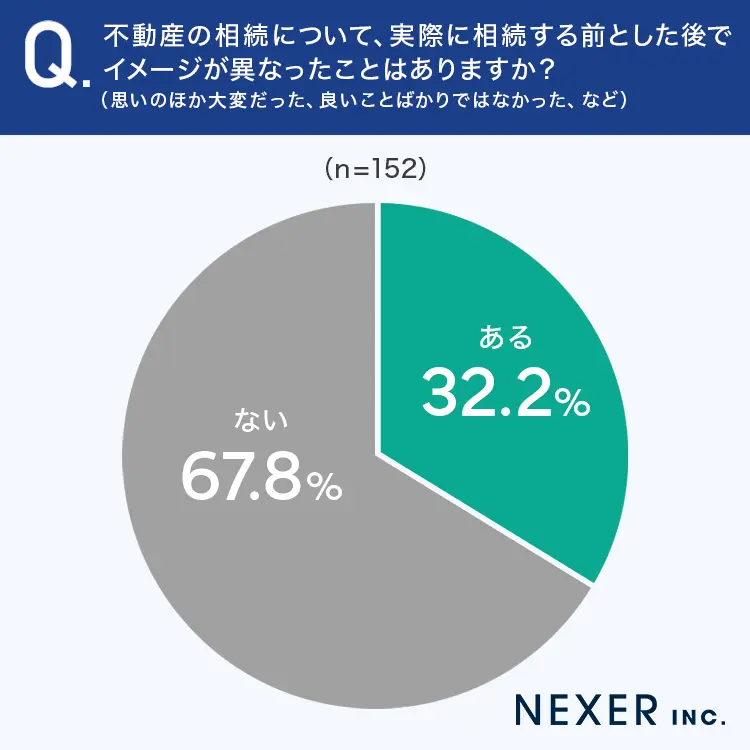
出典:「【事前の話し合いが重要?】27.6%が、相続後に取り扱いに困った不動産が「ある」」(PR TIMES)
イメージが異なった理由として、以下の声が挙げられています。
・必要書類が多すぎる。(30代・男性) ・維持にお金がかかる。(40代・女性) ・とにかく手続きがものすごく大変だし、維持管理も大変。(50代・女性) ・相続するのも一連の手続きが大変でしたが、相続した後は、兄弟の人間関係がぎくしゃくしないように気を使いました。(60代・男性) ・父親の認知されていない子の存在有無の証明。(60代・男性) |
引用:「【事前の話し合いが重要?】27.6%が、相続後に取り扱いに困った不動産が「ある」」(PR TIMES)
書類の多さや手続きの複雑さを挙げる声があるため、事前にしっかり流れを押さえておきましょう。
1.必要書類を用意する
まずは、相続登記や査定、売却に必要な書類を用意します。主な必要書類は以下のとおりです。
書類 | 入手先 | 必要なタイミング |
|---|
遺言書、または遺産分割協議書 | 遺言書:自宅や公証役場など 遺産分割協議書:相続人で作成 | 相続登記時 |
被相続人の戸籍謄本、除籍謄本、改製原戸籍 | 本籍地の市区町村 | 相続登記時 |
被相続人の住民票の除票、もしくは戸籍の附票 | 住民票の除票:住所地の市区町村 戸籍の附票:本籍地の市区町村 | 相続登記時 |
相続人の戸籍謄本 | 本籍地の市区町村 | 相続登記時 |
被相続人の固定資産税納税通知書 | 毎年4月ごろに市区町村から送付 | 相続登記時 売却時 |
相続人の印鑑証明書
(発行から3ヶ月以内) | 住所地の市区町村 | 相続登記時 売却時 |
相続人の住民票 | 住所地の市区町村 | 相続登記時 |
固定資産評価証明書 | 不動産が所在する市区町村 | 相続登記時 |
登記識別情報通知 | 不動産の登記時に交付 | 査定時 売却時 |
登記事項証明書(登記簿謄本) | 法務局 | 査定時 |
マンションの管理規約、長期修繕計画書 | マンション購入時に交付 | 売却時 |
本人確認書類
(運転免許証やパスポートなど) | ー | 査定時 売却時 |
相続した不動産を売却する際は、被相続人が所有していたときの登記権利証や登記識別情報通知ではなく、相続登記の完了後に相続人へ交付された登記識別情報通知が必要です。
必要な書類は多岐にわたるため、早めに準備を始めましょう。売却時に必要な書類も一緒に用意しておくと、慌てずに手続きを進められます。
▼関連記事
不動産の相続手続きの流れは?かかる税金や評価額の計算方法を解説
不動産相続の流れと手続きとは?成功ポイントも解説
2.相続登記を行う
マンションを売り出す前に法務局で相続登記を済ませておきましょう。被相続人の名義のままでは買主への所有権移転ができないためです。
遺言書もしくは遺産分割協議書の内容にもとづいて、相続人の名義に変更します。自分で手続きをすることに不安を感じる場合は、司法書士へ依頼しましょう。
▼関連記事
相続登記とは?やり方の流れや必要書類を解説
家の相続はどう進める?注意点や相続したくないときの対処法も解説
3.不動産会社に査定を依頼する
相続登記を済ませたら、不動産会社にマンションの査定を依頼しましょう。1社の査定額だけでは、相場に見合った価格であるか判断するのが難しいため、3〜5社に依頼して比較します。
また、査定額だけでなく、周辺の過去の成約事例や立地条件を踏まえた算出根拠を丁寧に説明してくれるかも確認しましょう。査定内容や担当者の対応を比較したうえで、売却を任せる不動産会社を決めます。
4.不動産会社と媒介契約を結ぶ(仲介の場合)
仲介で売却する場合は、不動産会社と媒介契約を結びます。媒介契約とは、所有する不動産の売却活動を不動産会社に依頼する契約です。媒介契約には、以下の3種類があります。
| | 一般媒介契約 | 専任媒介契約 | 専属専任媒介契約 |
|---|
複数社との締結 | 可能 | 不可能 | 不可能 |
買主との直接取引 | 可能 | 可能 | 不可能 |
契約期間 | 期間制限なし | 3ヶ月以内 | 3ヶ月以内 |
売主への報告義務 | なし | あり (2週間に1回以上) | あり (1週間に1回以上) |
レインズへの登録義務 | なし | あり (媒介契約の締結から7日以内) | あり (媒介契約の締結から5日以内) |
参考:「媒介契約の種類」(国土交通省)
手厚いサポートや定期的な活動報告を受けたい場合は、1社に任せる専任媒介や専属専任媒介が適しています。買い手が見つかりやすいマンションを売却する場合は、一般媒介契約で複数社に買主を探してもらうのも選択肢の一つです。
所有する物件の特徴や売却方針に合う契約方式を選びましょう。媒介契約の締結後、不動産会社が売却活動を行い購入希望者を探します。
5.買主と売買契約を結ぶ
購入希望者と売買条件で合意に至ったら、不動産会社の立ち会いのもと、売買契約を結びます。
重要事項説明書の読み合わせを行い、手付金を買主から受け取ったうえで、契約書に署名・押印します。後にトラブルにならないよう、記載事項に不明な点がないか、合意した条件がすべて書面に反映されているかを確かめましょう。
なお、買取で売却する場合は、不動産会社と直接売買契約を結びます。
6.決済をしてマンションを引き渡す
売買契約の締結後に決済をして、マンションを引き渡します。決済当日は、金融機関や不動産会社に、売主・買主・不動産会社の担当者・司法書士が集まって手続きを進めるのが一般的です。
売買代金の残金を受け取り、管理費や固定資産税を日割りで精算します。決済完了後に鍵を買主に渡して手続きは終了です。
なお、株式会社NEXERとTAQSIE(タクシエ)が相続不動産の売却経験者を対象に実施した調査では、61.5%の方が売却活動を始めてから半年以内に相続したマンションを売却できています。
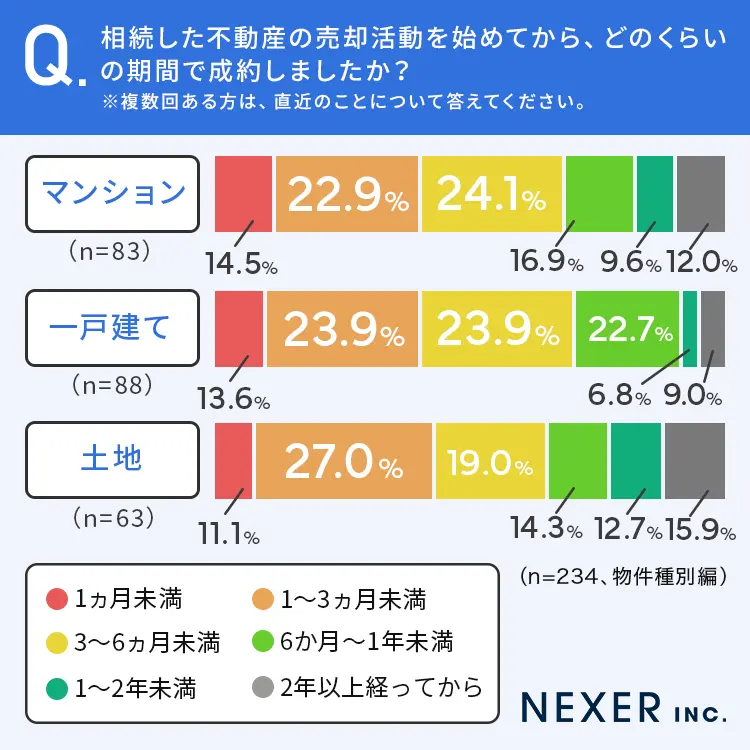
出典:「【築年数、駅距離、物件種別で紹介!】相続した不動産、売却成立までの期間に関する調査」(PR TIMES)
ただし、物件の状態や市場動向次第では、売却が長期化する可能性もあります。半年を大まかな目安にしつつ、想定外の遅れにも対応できるようゆとりをもったスケジュールを立てましょう。
▼関連記事
相続した不動産を売却するメリットは?流れや注意点、かかる税金も解説
7.売却代金を相続人で分配する(換価分割の場合)
遺産相続で換価分割を選択した場合は、売却代金を各相続人へ分配します。換価分割とは、不動産の売却で得た代金を相続人で分け合う方法です。
売買代金から仲介手数料や登記費用などの諸経費を差し引いて、手元に残る金額を各相続人へ分配します。手続きを代表して行った相続人は、精算書や領収書の写しを他の相続人に共有して、事前に定めた分配割合に従って送金の手続きを進めます。
相続したマンションの売却で確定申告が必要・不要なケース
マンションの売却で利益が出た場合は、確定申告が必要です。原則として申告期間は、マンションを売却した翌年の2月16日〜3月15日です。
申告期限内に確定申告をしないと、加算税や延滞税が科されることがあるため、早めに手続きを済ませましょう(※)。以下のケースに該当する場合、確定申告は不要です。
- 譲渡所得が0円、もしくはマイナスになる場合
- 年末調整済みの給与所得者で、譲渡所得と他の所得(年末調整されない給与を含む)の合計が20万円以下の場合
- 納付すべき所得税額が0円の場合
参考:「確定申告」(国税庁)
上記「2」の条件の対象者は、給与収入が2,000万円以下で、給与を1ヶ所から受けている方に限られます。なお、特例を使う場合は、譲渡所得が0円であっても確定申告が必要です。
(※)「確定申告を忘れたとき」(国税庁)
相続したマンションの売却でかかる税金・費用
相続したマンションの売却時には、以下のような税金・費用がかかります。
- 譲渡所得税
- 登録免許税
- 印紙税
- 仲介手数料
- 司法書士への報酬
どのような場合に税金・費用が発生するのか解説します。
譲渡所得税
相続したマンションを売却して利益が発生した場合は、譲渡所得税がかかります。譲渡所得税とは、譲渡所得に対して課される所得税と住民税の総称です。譲渡所得税は以下の計算式で算出します。
・譲渡所得額=売却価格-(取得費+譲渡費) ・譲渡所得税額=(譲渡所得額-特別控除額)×税率 |
参考:「譲渡所得(土地や建物を譲渡したとき)」(国税庁)
マンションの取得費が不明な場合は、売却価格の5%相当額を取得費と見なして計算できます(※1)。また、税率は不動産を売却した年の1月1日時点で所有期間が5年を超えるかどうかで変わります。
不動産の所有期間 | 税率 |
|---|
長期譲渡所得(所有期間5年超) | 20.315% |
短期譲渡所得(所有期間5年以下) | 39.63% |
参考:「土地や建物を売ったとき」(国税庁)
なお、相続したマンションを売却する場合は、被相続人の所有期間を引き継いで長期譲渡所得か短期譲渡所得かを判定します(※2)。
(※1)「取得費がわからないとき」(国税庁)
(※2)「相続や贈与によって取得した土地・建物の取得費と取得の時期」(国税庁)
登録免許税
相続登記を行う際に、登録免許税がかかります。相続登記でかかる登録免許税は以下のとおりです。
参考:「登録免許税の税額表」(国税庁)
不動産の価額とは、市区町村の役所で管理している固定資産課税台帳に登録された価格です(固定資産税評価額)。市区町村から送付される固定資産税納税通知書で確認できます。
印紙税
マンションの売買契約時に、契約書に収入印紙を貼付して印紙税を納税します。印紙税とは、不動産の売買契約書や領収書などの課税文書に対してかかる税金です。
印紙税額は、契約書に記載された売買金額に応じて以下のように定められています。
契約金額 | 印紙税額 | 軽減措置の印紙税額 |
|---|
1万円未満 | 非課税 | 非課税 |
1万円以上〜10万円以下 | 200円 | 200円 |
10万円超〜50万円以下 | 400円 | 200円 |
50万円超〜100万円以下 | 1,000円 | 500円 |
100万円超〜500万円以下 | 2,000円 | 1,000円 |
500万円超〜1,000万円以下 | 1万円 | 5,000円 |
1,000万円超〜5,000万円以下 | 2万円 | 1万円 |
5,000万円超〜1億円以下 | 6万円 | 3万円 |
1億円超〜5億円以下 | 10万円 | 6万円 |
5億円超〜10億円以下 | 20万円 | 16万円 |
10億円超〜50億円以下 | 40万円 | 32万円 |
50億円超 | 60万円 | 48万円 |
参考:「印紙税額の一覧表(その1)第1号文書から第4号文書まで」(国税庁)
契約金額が10万円を超える場合、2027年3月31日までに売買契約書が作成されていれば軽減措置が適用されます(※)。
(※)「不動産売買契約書の印紙税の軽減措置」(国税庁)
仲介手数料
仲介でマンションを売却した場合、不動産会社に仲介手数料を支払います。仲介手数料の上限額は、売却価格によって変わります。
売却価格 | 上限額(税込) |
|---|
200万円以下の部分 | 5.5% |
200万円超~400万円以下の部分 | 4.4% |
400万円超の部分 | 3.3% |
参考:「消費者の皆様向け 不動産取引に関するお知らせ」(国土交通省)
売買価格が400万円を超える場合の上限額は「売買価格×3%+6万円+消費税」の速算式で算出できます。たとえば、売却価格が2,000万円の場合、仲介手数料の上限額は以下のとおりです。
2,000万円×3%+6万円+6.6万円=72.6万円 |
一般的に、仲介手数料は売買契約の締結時と決済時に半額ずつ支払います。
司法書士への報酬
相続登記を司法書士へ依頼する場合は、報酬を支払う必要があります。相続登記の報酬相場は、5万〜15万円です。遺産分割協議書の作成も依頼する場合や、相続人が多く手続きが複雑になる場合は費用が高くなります。
相続したマンションの売却で利用できる特例
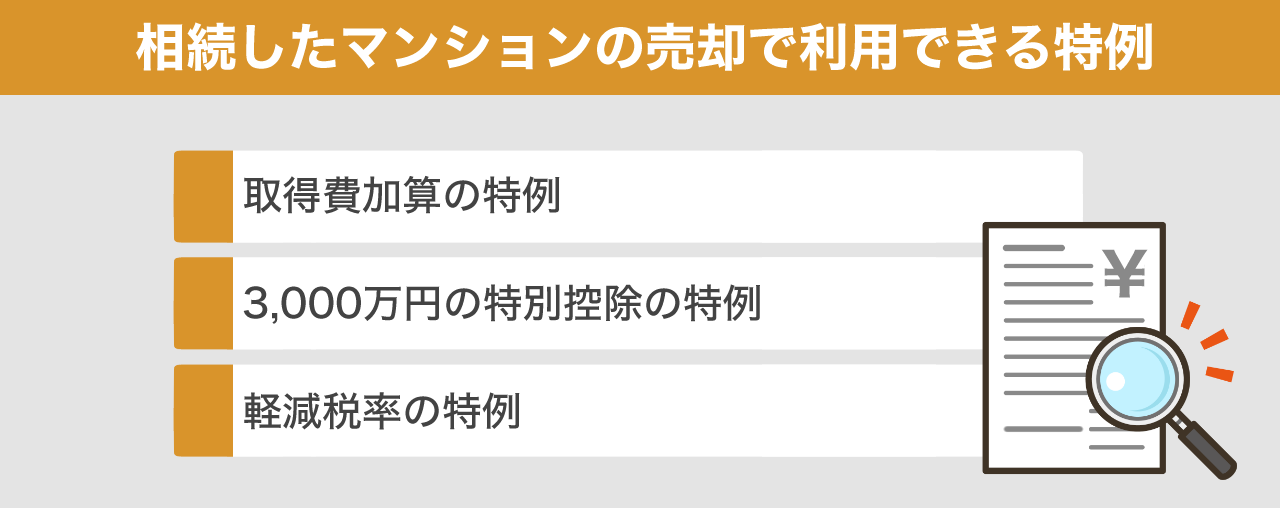
相続したマンションを売却する際は、以下の特例を利用できる場合があります。
- 取得費加算の特例
- 3,000万円の特別控除の特例
- 軽減税率の特例
それぞれの特例の詳細について解説します。
取得費加算の特例
相続税が課されている場合は、取得費加算の特例を利用できます。取得費加算の特例とは、相続税額の一部を不動産の取得費に加算できる制度です。
売却代金から差し引ける金額が増えるため、納付する譲渡所得税を減らせます。ただし、特例を適用するためには、相続税の申告期限の翌日から3年以内に売却を完了させなくてはなりません。
特例を利用したい場合は、余裕をもったスケジュールで売却を進めましょう。
参考:「相続財産を譲渡した場合の取得費の特例」(国税庁)
▼関連記事
不動産相続税の基礎知識|計算方法と節税のコツ、関連費用を解説
3,000万円の特別控除の特例
所定の要件を満たせば「居住用財産を譲渡した場合の3,000万円の特別控除の特例」を利用できます。本特例は、譲渡所得から最大3,000万円を差し引ける制度です。
主な適用要件は以下のとおりです。
- 自分が住んでいる、もしくは過去に住んでいた家を売却する
- 売却した年の前年および前々年に、本特例またはマイホームの譲渡損失についての特例の適用を受けていない
- 親子や夫婦などの特別な関係者に売却していない
過去に住んでいた家の場合は、住まなくなってから3年後の12月31日までに売却しなければ特例を適用できません。
参考:「マイホームを売ったときの特例」(国税庁)
軽減税率の特例
相続したマンションに相続人自身が居住し、その後売却する場合は、軽減税率の特例を利用できます。軽減税率の特例とは、所有期間が10年を超える居住用の不動産を売却した際に、譲渡所得の税率を軽減する制度です。
適用要件を満たせば、課税譲渡所得のうち6,000万円以下の部分に対する税率が、20.315%から14.21%へ下がります。主な適用要件は以下のとおりです。
- 自分が住んでいる、もしくは過去に住んでいた家を売却する
- 売却した年の1月1日時点で所有期間が10年を超えている
- 売却した年の前年および前々年に、本特例の適用を受けていない
- 売却した不動産に対して、マイホームの買換えや交換の特例など、他の特例の適用を受けていない
- 親子や夫婦などの特別な関係者に売却していない
過去に住んでいた相続マンションの場合は、住まなくなってから3年後の12月31日までに売却する必要があります。本特例は3,000万円の特別控除の特例と併用可能です。
参考:「マイホームを売ったときの軽減税率の特例」(国税庁)
相続したマンションの売却でかかる税金のシミュレーション
相続したマンションの売却で、どのくらいの譲渡所得税がかかるかを把握しやすくするために、以下の条件でシミュレーションをします。
- マンションの売却価格:3,000万円
- 取得費:1,500万円
- 譲渡費:100万円
- 所有期間:10年超(長期譲渡所得)
- 特例の適用なし
・譲渡所得額=3,000万円-(1,500万円+100万円)=1,400万円 ・譲渡所得税額=1,400万円×20.315%=284.41万円 |
このケースでは、譲渡所得額は1,400万円、譲渡所得税額は284.41万円になります。特例の適用がないと税金の負担が大きくなる場合があるため、ゆとりをもった資金計画を立てましょう。
相続したマンションを売却するならTAQSIE(タクシエ)に相談!
相続したマンションの売却をスムーズに進めるには、必要書類を早めに準備して相続登記を済ませておくことが大切です。
売却によって利益が出た場合は、確定申告が必要になります。特例を利用できれば、節税につながるため、事前に適用条件を満たすか確認しておきましょう。
相続したマンションの売却を依頼する不動産会社を探す場合は、不動産の買取・仲介担当者とのマッチングサービス「TAQSIE(タクシエ)」をご利用ください。大手不動産会社を中心とした約100社の中から、マンションの売却実績が豊富な担当者を最大5名(仲介のなっとく提案売却コースは3名)紹介いたします。
「スピード売却コース(買取)」では、3日以内に買取価格が提示されるため、スムーズに売却を進められます。提示された買取金額に納得できない場合は、担当者に買主を探してもらう「なっとく提案売却コース(仲介)」への切り替えも可能です。
無料の会員登録で不動産売却のプロにチャットで気軽に相談できるので、ぜひご活用ください。
あなたのケースにあった
ご成約者の声を見てみる
絞り込む
 ログイン
 会員登録